Un salaire se fixe une fois. Ce qu’il vous coûte, lui, évolue.
La plupart des guides répondent à cette question avec un pourcentage unique à ajouter au salaire. Ce chiffre donne un bon ordre de grandeur. Il masque pourtant l’essentiel : les charges sociales de l’employeur en Suisse ne se résument pas à un taux, et l’une d’elles évolue avec l’âge de votre collaborateur.
Les charges sociales de l'employeur en Suisse ne se résument pas à un chiffre
Chaque collaborateur inscrit dans vos salaires relève du même cadre d’obligations fédérales, quels que soient sa nationalité ou son permis. Cette partie est simple, et notre guide sur la conformité salariale en Suisse explique comment elle s’articule avec les autres règles.
Ce qui l’est moins, c’est que chaque composante a sa propre base de calcul, son propre plafond et sa propre répartition entre vous et votre collaborateur. Certaines s’arrêtent à un plafond de salaire. Une autre ne commence qu’au-delà d’un seuil d’entrée, et ne s’applique alors qu’à une partie du salaire.
La réponse honnête à la question « combien me coûte cette personne ? » n’est donc pas un pourcentage. C’est une courte liste de cinq éléments, dont quatre fonctionnent différemment du premier.
Ce que vous financez concrètement
L’assurance-vieillesse et survivants, l’assurance-invalidité et les allocations pour perte de gain (AVS, AI, APG) sont perçues ensemble et s’appliquent à l’ensemble du salaire. Vous et votre collaborateur en payez chacun la moitié. C’est la plus simple.
L’assurance-chômage (AC) se répartit de la même manière, mais s’arrête à un plafond de salaire. Elle fonctionne donc comme un taux fixe jusqu’à ce plafond, puis cesse d’augmenter.
L’assurance-accidents (LAA) se répartit selon la cause de l’accident, et non par moitié. La couverture des accidents professionnels est à votre charge. Celle des accidents non professionnels est en général à la charge du collaborateur, et déduite de son salaire. Votre taux dépend aussi de la classe de risque de l’activité. C’est pourquoi deux entreprises qui versent des salaires identiques peuvent supporter des coûts très différents.
La prévoyance professionnelle (LPP) est celle qui ressemble le moins aux autres. Elle ne commence qu’au-delà d’un seuil d’entrée et se calcule sur une partie coordonnée du salaire, pas sur sa totalité. De plus, votre part n’est pas fixée par un taux national unique. Nous y revenons plus bas, car c’est elle qui évolue.
Les allocations familiales (CAF) sont fixées canton par canton. Dans presque tous les cantons, elles sont financées par l’employeur seul, sans partage avec le collaborateur.
En bref : cinq obligations, dont quatre suivent leurs propres règles.
L'autodiagnostic conformité pour les employeurs en Suisse
Quinze affirmations sur les salaires, la clôture annuelle, l'impôt à la source, les absences et les données du personnel. Par exemple : chaque cotisation que vous versez a-t-elle un destinataire, un taux et une échéance que vous pourriez indiquer ? Il n'y a pas de note à atteindre.
Faire l'autodiagnosticUn même salaire coûte plus cher à 50 ans qu'à 30 ans
Voici la partie qui évolue dans le temps.
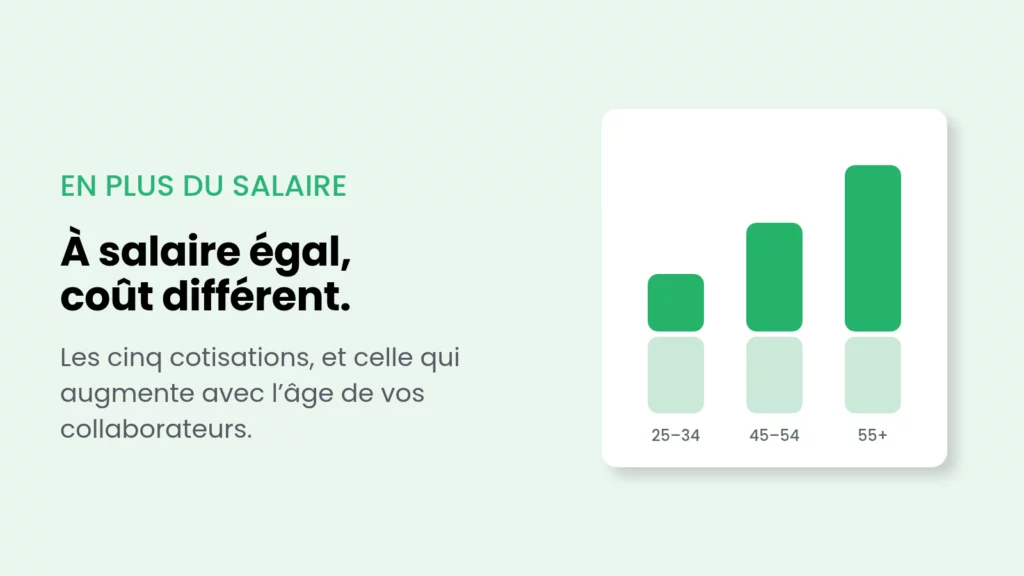
La cotisation de prévoyance professionnelle n’est pas un taux fixe. La loi fixe des bonifications de vieillesse minimales par tranches d’âge, en pourcentage du salaire coordonné, et elles augmentent nettement au fil de la carrière. L’Office fédéral des assurances sociales publie ces tranches.
| Age | Bonification de vieillesse |
|---|---|
|
25 à 34 ans |
7% |
|
35 à 44 ans |
10% |
|
45 à 54 ans |
15% |
|
55 ans à l’âge de la retraite |
18% |
Il s’agit des minimums légaux. Le plan de votre caisse de pension peut prévoir sa propre échelle, parfois plus élevée, parfois plus uniforme selon l’âge. Le règlement de votre plan indique celle qui s’applique.
Les taux sont les mêmes pour les femmes et pour les hommes. L’âge de référence, lui, évolue encore : avec la réforme AVS 21, il augmente de trois mois par an pour les femmes, jusqu’à atteindre 65 ans en 2028.
Deux éléments s’ajoutent à ces tranches. D’abord, la règle de financement : votre cotisation doit être au moins égale à la somme des cotisations de tous vos collaborateurs. Vous en prenez donc au minimum la moitié à votre charge. Ensuite, ces taux ne concernent que les bonifications de vieillesse, c’est-à-dire la part d’épargne. Les caisses de pension facturent en plus la couverture des risques et les frais d’administration. C’est pourquoi le total d’un décompte de prévoyance dépasse le pourcentage de ce tableau.
Par ailleurs, le passage d’une tranche à l’autre n’est pas progressif. L’âge LPP se calcule par année civile, et non à la date d’anniversaire. Un collaborateur qui fête ses 45 ans en novembre passe donc dans la tranche supérieure au 1er janvier de cette même année. L’augmentation arrive avec la nouvelle année, en une fois, pour toutes les personnes concernées.
Concrètement, un collaborateur de 55 ans et un collaborateur de 30 ans avec le même salaire ne vous coûtent pas la même chose, et l’écart est loin d’être négligeable. Selon l’échelle légale, la part de prévoyance fait plus que doubler entre la première et la dernière tranche.
Ce n’est pas une raison de recruter autrement. C’est une raison de connaître ce montant avant de vous engager, et de comprendre pourquoi un chiffre juste en décembre peut ne plus l’être en janvier.
En bref : l’une de vos cotisations augmente avec l’âge de votre collaborateur et, selon le minimum légal, elle fait plus que doubler.
La part qui dépend du canton
Les allocations familiales sont la composante qui ne suit pas un taux fédéral unique. Le droit fédéral fixe un montant minimum, que les cantons peuvent dépasser, et beaucoup le font. Et le canton qui s’applique n’est pas toujours celui que l’on imagine.
Ce n’est pas le canton de domicile de votre collaborateur. Pour une personne salariée, la caisse compétente est celle du canton où l’employeur, ou la succursale à laquelle le collaborateur est rattaché, est enregistré. L’Office fédéral des assurances sociales cite l’exemple des pendulaires : une personne qui habite à Fribourg et travaille à Berne touche ses allocations à Berne. La même règle s’applique à un collaborateur en télétravail dans un canton où vous n’avez aucun bureau : c’est l’enregistrement de l’employeur qui compte, pas le lieu du télétravail.
Cela pèse doublement sur le coût. Le canton fixe le montant des allocations versées, et votre caisse d’allocations familiales fixe ce que vous cotisez pour les financer. Deux employeurs avec la même masse salariale, mais un siège différent, ne paient donc pas la même chose.
Pour une entreprise dont tout le personnel travaille au même endroit, cette part des charges sociales de l’employeur en Suisse reste invisible. Pour une entreprise qui a une succursale dans un deuxième canton, elle détermine les règles applicables. Et c’est vous qui la gérez, par l’intermédiaire d’une caisse d’allocations familiales : votre collaborateur n’a pas à s’en occuper seul.
En bref : les allocations familiales dépendent du lieu d’enregistrement de l’employeur, pas du domicile du collaborateur, et votre taux de cotisation dépend de votre caisse d’allocations familiales.
Ce que cela change pour budgéter un engagement
Les charges sociales de l’employeur en Suisse ne sont pas difficiles à calculer correctement une fois. Ce qui est difficile, c’est de les garder justes dans la durée. Les composantes changent selon des calendriers différents, la part de prévoyance augmente avec l’année civile, et la part cantonale dépend du lieu d’enregistrement de votre entreprise.
Ce qui rend tout cela gérable, c’est de ne plus faire les calculs vous-même. Les seuils et les plafonds s’appliquent sans que vous ayez à les chercher. Une fois les taux de votre plan de prévoyance saisis, le passage d’une tranche d’âge à l’autre se fait tout seul en janvier, sans que personne n’ait à y penser. Les règles cantonales s’appliquent à partir des informations que vous saisissez une seule fois. Et une seule transmission certifiée envoie la déclaration à la caisse de compensation, à l’administration fiscale et aux assureurs : c’est précisément le rôle de la certification Swissdec.
Vos obligations restent les vôtres, comme le prévoit la loi. Ce qui change, c’est la part du travail faite à la main.
Un salaire se fixe une fois. Le reste n’est que du calcul, et le calcul, c’est le travail d’un logiciel.
Le traitement des salaires, du début à la fin
Du traitement mensuel des salaires jusqu'à la déclaration Swissdec certifiée, avec la logique des cotisations déjà intégrée. Des tarifs publiés en toute transparence, par collaborateur et par mois.
Découvrir le module Salaires